Comment préparer sa TPE au passage à la facturation électronique ?
Préparer une TPE à la facture électronique exige de fiabiliser les données, les outils et les circuits de validation. Depuis le 1er septembre 2026, les entreprises assujetties à la taxe sur la valeur ajoutée doivent être en mesure de recevoir leurs factures au format électronique. L'émission deviendra obligatoire pour les TPE, micro-entreprises et indépendants le 1er septembre 2027. Cette bascule modifie le processus administratif, sans imposer le remplacement immédiat de tout le système de gestion. Une préparation progressive réduit les erreurs de TVA, les retards de paiement et la charge de ressaisie.
Points clés
- La réception électronique est déjà obligatoire pour les entreprises assujetties à la TVA.
- Les TPE devront transmettre leurs factures B2B via une plateforme agréée à partir de septembre 2027.
- Un audit court des flux permet de prioriser les adaptations utiles.
- Un fichier PDF seul ne répond pas aux exigences de données structurées.
- Un mauvais paramétrage client peut bloquer la transmission ou le reporting.
Le calendrier de la réforme fixe les obligations des TPE
À compter du 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Pour une TPE, l'obligation d'émission est reportée au 1er septembre 2027. À cette date, elle devra émettre ses factures via une plateforme agréée pour les ventes concernées.
Le calendrier publié par l'administration fiscale distingue donc clairement la réception et l'émission. Pour retrouver l'essentiel sur la facturation électronique, les dirigeants peuvent utilement vérifier les définitions, les échéances et les entreprises visées. Cette distinction évite de concentrer tout le chantier à quelques semaines de l'échéance.
Le passage à la facturation électronique ne concerne pas chaque document commercial. Les devis, relances et bons de commande gardent leurs circuits habituels, même s'ils gagnent à être reliés au logiciel de facturation.
L'e-invoicing et l'e-reporting couvrent des flux différents
La facturation électronique (e-invoicing) concerne les transactions entre entreprises (B2B) réalisées en France entre entreprises redevables de TVA. La facture doit circuler sous un format structuré ou hybride, tel que Factur-X, afin que les données puissent être lues automatiquement.
La transmission des données de transaction (e-reporting) concerne les opérations qui ne relèvent pas de la facturation électronique. Il couvre les ventes à des particuliers, certaines opérations internationales et les opérations exonérées. Les données de transaction, et parfois de paiement, sont alors transmises selon les règles applicables.
| Type de vente | Traitement attendu | Point de contrôle |
|---|---|---|
| Client professionnel français assujetti | E-invoicing | Numéro de TVA et adresse de facturation |
| Client particulier | E-reporting | Date, montant et taux de TVA |
| Client étranger | E-reporting selon l'opération | Pays, devise et régime de TVA |
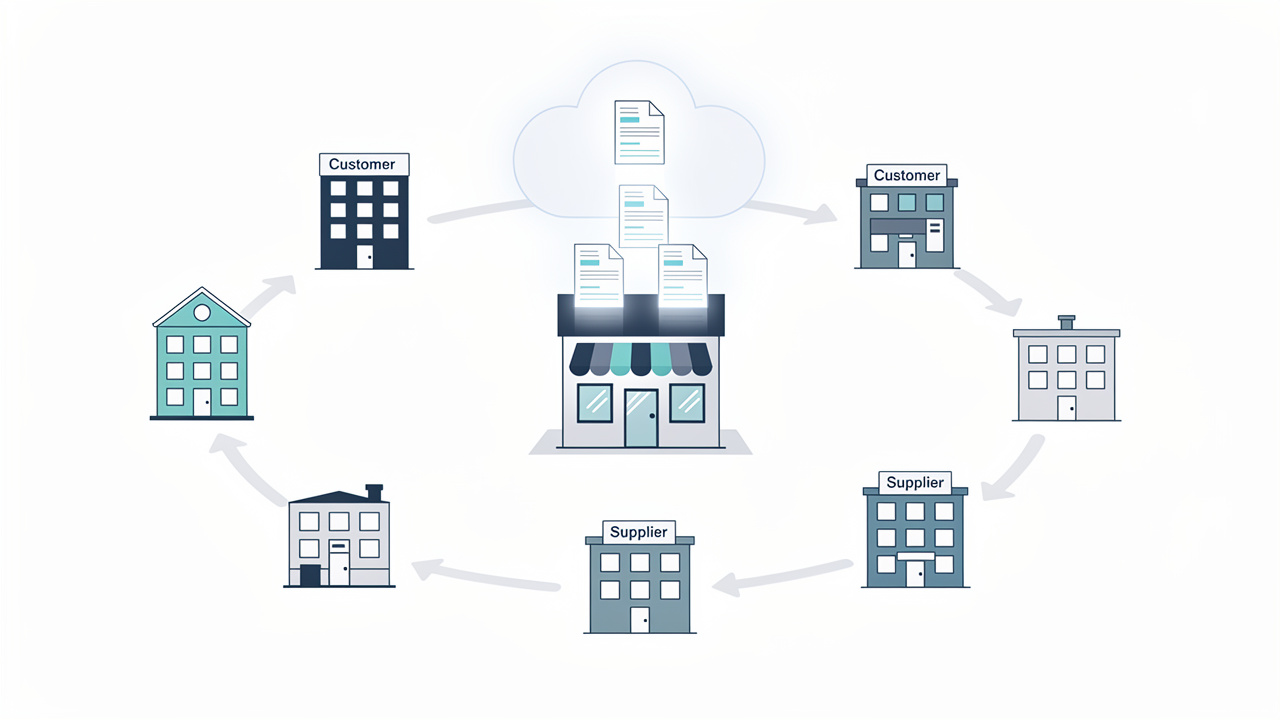
Auditer les factures permet de préparer une TPE à la facture électronique
La règle opérationnelle est simple : auditer et cartographier vos flux avant de choisir un outil. Un diagnostic prend généralement un à deux jours dans une petite structure, puis une réunion d'équipe de 30 minutes suffit souvent à valider les responsabilités.
Recensez les factures émises, les achats fournisseurs, les avoirs et les encaissements. La cartographie doit recenser chaque exception, notamment les acomptes, les ventes à l’export et les prestations exonérées. Vérifiez aussi qui crée la facture, qui la valide et qui suit les impayés.
Un PDF envoyé par e-mail n'est pas une facture électronique structurée. Il reste utile pour la lecture humaine, mais il ne transmet pas automatiquement les champs requis à la plateforme.
Adapter le logiciel et sélectionner une plateforme agréée
Une plateforme agréée assure l'échange avec les clients, fournisseurs et l'administration fiscale. Une plateforme agréée couvre la réception et l'émission, sous réserve du paramétrage des flux et du raccordement au logiciel retenu. Les plateformes agréées se distinguent par leurs tarifs, leurs intégrations et les services proposés.
Le choix dépend d'abord du volume mensuel de factures et du logiciel déjà en place. Contrôlez la compatibilité avec les formats Factur-X, UBL et CII, ainsi que la gestion des statuts de facture. Les fiches clients doivent aussi contenir une raison sociale exacte, une adresse complète et le numéro de TVA lorsque nécessaire.
Organiser la mise en conformité des factures avant septembre 2027
La dématérialisation de la facturation devient un chantier de pilotage courant lorsqu'elle est répartie sur plusieurs mois. Une TPE peut suivre quatre actions concrètes.
- Identifier les flux entre entreprises, les ventes aux particuliers, les opérations internationales et les opérations exonérées.
- Nettoyer les données clients, articles et taux de TVA dans le logiciel.
- Tester la réception fournisseur et l'émission sur une plateforme agréée.
- Formaliser une procédure pour les avoirs, les rejets et les factures impayées.
L'expert-comptable peut valider le traitement de la TVA et les cas particuliers. Le dirigeant garde la main sur les données commerciales, les accès utilisateurs et le suivi du coût administratif. Cette organisation sécurise le passage à la facturation électronique sans interrompre la facturation quotidienne.